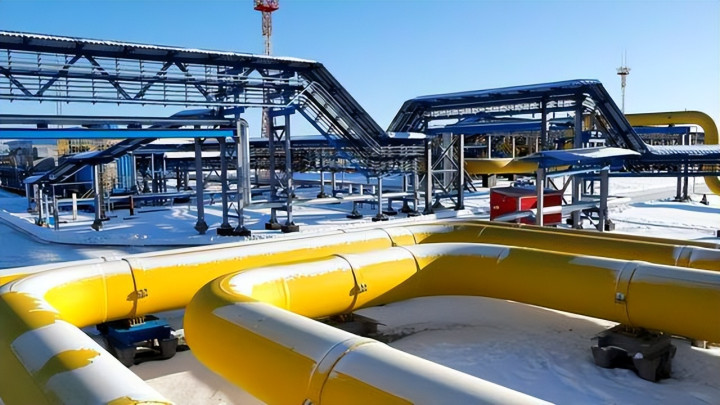
9月初,符拉迪沃斯托克东方经济论坛上,俄能源部长齐维廖夫宣布,经普京批准,“西伯利亚力量2号”正式更名为“贝加尔力量”。
俄方称项目已进入开工准备阶段。但外媒同期披露,中俄供气价格谈判仍处停滞,正式商业合同尚未签署。
更名发生在工程节点之外,是俄方在谈判僵局中制造既成事实的手段。
纸上画了二十年
管道谈判可追溯到2006年。普京访华时,中俄签署首份对华输气管道谅解备忘录,规划东线加西线每年800亿立方米输气能力。
东线即“西伯利亚力量1号”,2019年底投产,2025年满负荷380亿立方米,同年9月双方签署提升至440亿立方米的协议。
西线在纸上画了二十年,至今没有正式商业供气合同。2025年9月签署的“具有法律约束力的备忘录”是框架性文件,不涉及价格、规模、融资和开工日期。
备忘录和正式合同之间的差距,正是最核心的商业博弈。
俄方为何着急
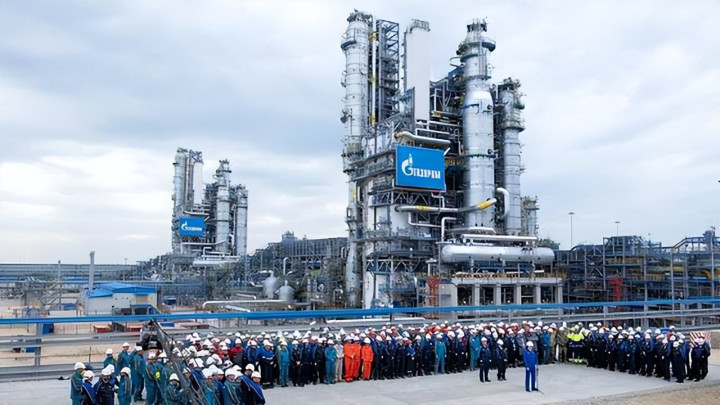
Gazprom的处境三年内结构性恶化。2022年前,它在欧洲管道气市场份额超35%,对欧年输气约1800亿立方米。
制裁和北溪中断后,2025年对欧输气暴跌至180亿立方米,仅剩十分之一。2023年录得1999年以来首次年度净亏损,2025年上半年净亏损122亿美元。
现金储备从2022年初的270亿美元萎缩至80亿美元。亚马尔优质气田原本专供欧洲,如今产能严重闲置。
俄方需要新出口通道把亚马尔的气送往东部,中国是唯一能消化这个量级的市场。更名不是面子工程,是在传递信号:这个项目是认真的。
报价差了一倍
南华早报给出双方报价区间。中方希望价格接近俄国内居民用气补贴价,约每千立方米50美元,底线是俄国内工业用气价,约120至130美元。
俄方参照“西伯利亚力量1号”现行价格,约250至260美元。中国经东线进口俄管道气实际到岸均价约258美元。
即便不看50美元的极端报价,120至130美元与250至260美元之间也有一倍差距。俄方战前对欧售价超420美元,如今自认“打折”,中方不接受这个参照系。
中方为何不急
2025年中国天然气产量2620.6亿立方米,同比增长6.3%,连续九年增产超100亿立方米。进口量1764.6亿立方米,同比下降2.8%,对外依存度降至40%。
非常规天然气占比提升至约44%。新增500亿立方米进口通道属于增量优化,不是补缺式采购。
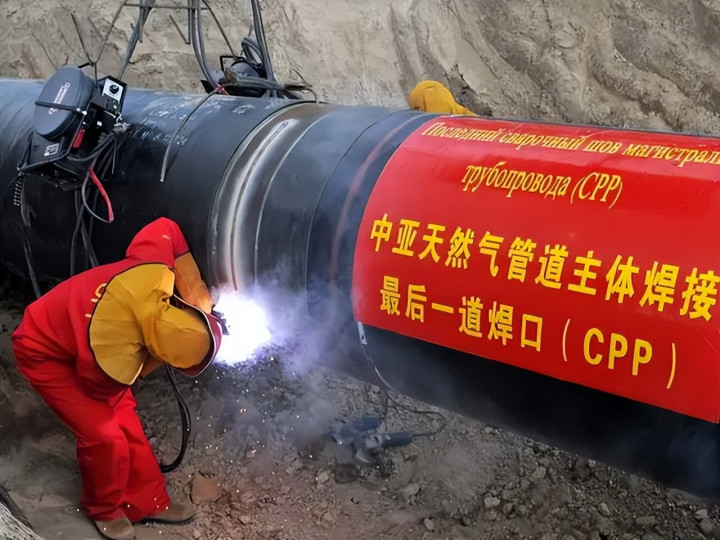
中亚D线是另一个变量。目前经中亚A、B、C三线每年从土库曼斯坦进口约400亿立方米,D线建成后总能力提升至约650亿立方米。
这条线路不经过蒙古或俄罗斯领土。土库曼斯坦2026年已启动加尔金内什气田第四阶段开发,明确表示D线建设自筹资金推进。它给中方提供了可量化的价格参照。
LNG多元化是第三个支撑。中国LNG进口正从“卡塔尔加澳大利亚”双核,转向“澳大利亚加俄罗斯加东南亚加中东”四极体系。LNG不受管道物理约束,可随价格调整来源。
蒙古不是障碍
蒙古推行“第三邻国”战略是事实,但其经济结构决定它很难把过境优势变成施压工具。
蒙古人口约350万,2025年外贸总额约270亿美元,对华贸易额187亿美元,近九成出口依赖中国市场。国内90%以上燃油依赖俄罗斯炼油厂。
北边靠俄燃油运转,南边九成出口靠中国市场,蒙古没有多余腾挪空间。过境费预计每年十亿美元级别,占GDP的2%至3%。
若蒙古线路出现风险,东线可继续扩容,中亚D线可作补充。蒙古有条件收过路费,没有条件关阀门。
时间站在买方一边
俄方的着急有明确财务指标可度量。但“急”和“会做出根本性让步”是两个判断。更名本质上是在不改变核心条款的前提下,通过项目包装创造谈判动能。
中方立场二十年保持高度一致:条件合适就签,不合适就继续等。东线运行良好,中亚D线可作增量,国产气持续增产,LNG渠道多元。
这条管道最终大概率会建成。500亿立方米年输气量、30年合同期、亚马尔优质气源,商业上成立。
真正要解决的是价格、投资风险分担和开工时间表。主动权在当前结构下,掌握在买方手中。
俄方改名,是在告诉中方“我很认真”。中方的回应,大概率仍是那句话:条件合适就谈,不合适就继续等。在这条管道上,时间站在买方一边。
富深所配资提示:文章来自网络,不代表本站观点。
- 上一篇:犇牛聚财 景甜36岁素颜照认不出?从人间富贵花到圆润阿姨,经历什么不敢信
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯