10月1日,9月全球制造业PMI出炉:53.0,2022年2月以来的高位,连续14个月站在荣枯线上方,对应全球制造业产出按年率增长接近4%。
但同一份报告里还有一句:这轮增长集中在AI和国防这类资本品,消费品需求在价格压力下是下降的。
工厂的订单涨了,你逛的超市却更冷清了。钱流去了哪?
一、53.0:四年多来工厂景气回到的高位
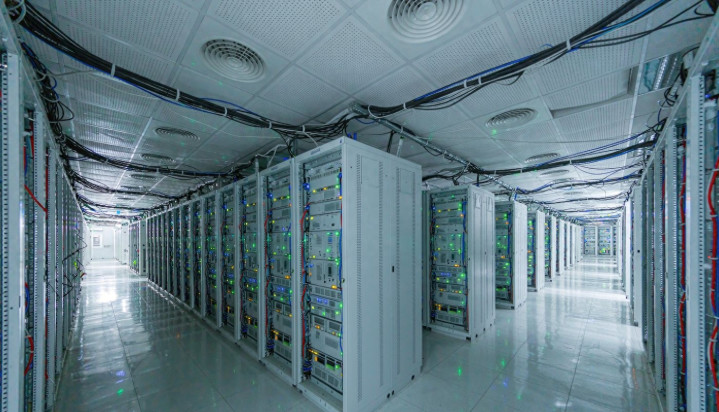
数据中心机房——标普全球首席商业经济学家指出,这轮需求回升主要来自人工智能基础设施与国防装备支出
2026年10月1日,标普全球(S&P Global)与摩根大通联合发布9月全球制造业采购经理指数(PMI):53.0。
上一个月的读数是52.3。指数以50为荣枯线,50以上意味着扩张。 53.0是2022年2月以来的高位;如果把疫情后的那波反弹剔掉,它甚至是2018年5月以来较好的一次。 这个指数已经连续14个月站在50上方。
指数背后对应的是产量。标普全球把PMI产出分项和各国官方工业产出数据做过比对,9月读数大致对应全球制造业产出按年率增长接近4%,而长期均值大约2%。
再看几个经济体:欧元区9月制造业PMI升至52.9,为2022年5月以来高位;韩国53.9,出口订单增速为15.5年来较高水平;中国台湾从8月的54.7升到56.7;美国供应管理协会(ISM)制造业指数54.5。 日本54.1,略有回落。
单看这一屏数字,像是一轮很扎实的全球工业复苏。
二、谁在下这些订单
自动化电子产品产线上的机械臂——标普全球:2026年9月全球制造业PMI升至53.0,为2022年2月以来高位
问题出在"谁在下单"。
标普全球首席商业经济学家克里斯·威廉姆森(Chris Williamson)给的解释很直接:这轮需求回升,主要来自人工智能基础设施和国防装备的支出。
换句话说,是数据中心在买服务器、机柜、电源设备,是各国财政在买装备。这些都属于资本品——买回去是为了继续生产或者部署,不是拿来消费的。
牛津经济研究院(Oxford Economics)经济学家伊恩·西蒙斯(Iain Simmons)说得更具体:9月增长集中在资本品,特别是AI和国防设备;而消费品需求在价格压力下出现下降。
同一个指数里,两条线是分开的。
这就能解释一个看起来矛盾的现象:全球制造业PMI往上走,同期欧元区对消费品的订单却在减少。工厂忙,忙的不是给你我供货的那条线。
投资拉动的景气周期,先热的是设备、材料、零部件,传导到居民收入和消费要隔好几个季度;如果中间断掉,就是"工厂很热、商场很冷"。 2000年前后的互联网基建、上世纪90年代各国的电信投资,都出现过类似的错位。
三、超市那头发生了什么
超市货架前——牛津经济研究院:9月增长集中在资本品,消费品需求在价格压力下下降
把镜头切到超市,就是另一套画面。
标普全球的调研里,消费品新订单在9月是下降的——不是因为没人要,而是因为价格顶住了需求。 牛津经济研究院的判断是:消费者面对的售价压力,让可选消费先被砍掉。 这跟很多人的体感对得上:工资涨得慢,必需品占的比重更大。
对中国读者来说还有一层。中国厂家在这条链上的位置,是给全球供货的中间环节。 资本品这条线热,意味着做机柜、做电源、做线束、做散热件的工厂订单饱满;消费品那条线冷,意味着做服装、做家居、做小家电的工厂,感受到的是另一回事。
同一个PMI数字,落到不同行业的订单表上,是完全不同的两张纸。
四、成本先回来了,定价权也回来了
高速公路上的货柜卡车——9月工厂投入成本加速上涨,运输成本与能源价格同时推高采购单
比订单更值得看的,是成本。
标普全球的报告写得很清楚:9月工厂投入成本加速上涨,一部分来自油价走高——高油价一方面直接推高能源支出,另一方面通过运输成本传导到每一张采购单上。
与此同时,供应商交货时间拉长到近四年较高水平;制造业手里的未完成订单(backlog)连续第8个月增加,而在此之前,这个数字连续43个月在收缩。
交货变慢、积压变多,在PMI的框架里是同一个信号:供应商重新拿到了定价权。
结果就是出厂价。9月全球制造业出厂价格涨幅加快,是2023年初以来涨幅第六高的月份。过去一年,出厂价的基本趋势是上行的。
五、8%:贸易跑得比产出快
车间里核对排产单的工人——9月全球制造业新出口订单增速回到2021年7月以来较快水平,对应贸易年化增长约8%
还有一条线容易被忽略:贸易。
9月新出口订单增速回到2021年7月以来较快水平。按标普全球的测算,对应全球贸易按年率增长约8%——这个速度比产出增速的约4%快一倍。
为什么贸易比生产跑得快?一部分原因是担心涨价和断供的抢跑备货。 标普全球明确点出,与中东战事相关的价格和供应担忧,推动企业提前囤货。 囤货是真实需求,但它是一次性的——今年多买的库存,明年不会再买一遍。
另一部分原因是产业链在重新排布:同一个零件,过去在本地采购,现在可能跨两个大洲。距离变长,贸易额自然变大,但效率和成本都要重新算。
8%的贸易增速,是这轮景气里比较好看的数字,也是最不该被简单外推的数字。
六、这轮复苏和你钱包的距离
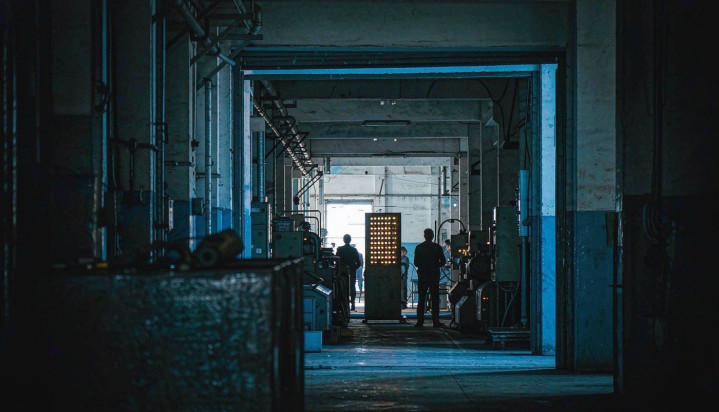
夜班车间——标普全球:制造业未完成订单连续8个月增加,此前连续43个月收缩
把整件事压成一句话:全球工厂在变忙,但忙的是AI和军备的订单,不是你家货架上的东西。
对普通人的意义有三层。
先看工资端,传导有限。这轮需求的买单方是企业和财政,不是家庭消费。设备订单再满,短期内也很难变成消费行业普涨的工资。
再看成本端,传导更直接。投入成本已经加速上涨,交货期拉长,出厂价连涨一年——这些最终会出现在超市的价签上,而且往往先出现在必需品上。
还有一层是分化会更明显。跑到资本品供应链里的工厂,订单排得满;留在传统消费品里的工厂,要面对需求疲软和成本上涨两头挤。 同样叫"制造业",今年可能是两个行业。
往后要看三件事:消费品的订单能不能翻上来;投入成本和出厂价的剪刀差会不会继续扩大;因担心断供而提前下的单,什么时候集中消失。 这三条都不需要复杂模型,每月初看一次报告就够。
标普全球这份9月报告,本质上不是一份"经济变好了"的喜报,而是一张结构图:钱流向哪里,压力又落在哪里。 看懂这张图,比记住53.0这个数字有用。
一个更值得吵的问题:这轮工厂订单涨的是AI和军备,消费品订单却在跌。 你觉得成本最后会落到谁头上——工厂自己消化,还是转成货架上的价签? 评论区说句实在话,这条我每条都看。
富深所配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯